Kebiasaan Ini Bikin PMI Terjerat Hutang Seumur Hidup
Gaji besar tapi tetap kurang? Ini kebiasaan yang bikin PMI terjerat hutang seumur hidup dan cara ampuh untuk berhenti dari jeratannya.
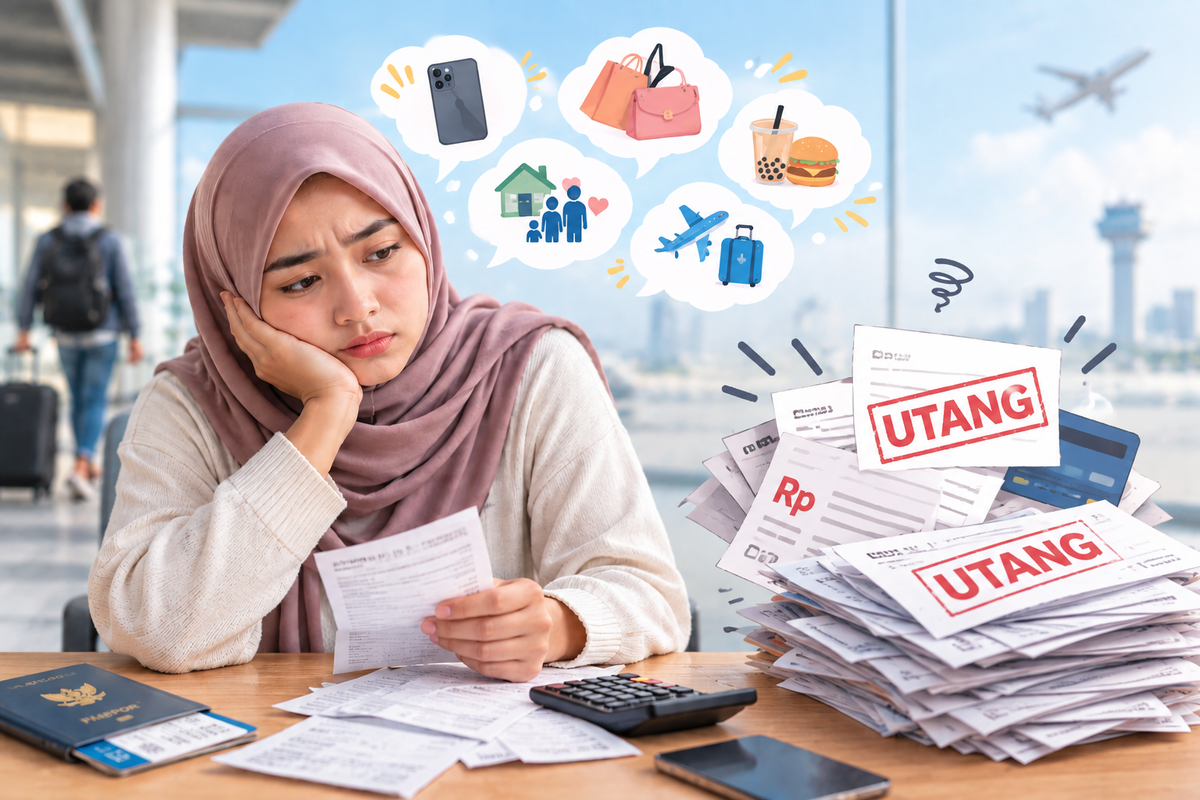
Banyak Pekerja Migran Indonesia (PMI) kerja bertahun-tahun di luar negeri, tapi pulang ke rumah malah bawa hutang, bukan tabungan. Padahal gaji yang didapat sudah lumayan besar.
Kenapa ini bisa terjadi? Jawabannya ada di kebiasaan sehari-hari yang sering tidak disadari. Kebiasaan inilah yang bikin banyak PMI terjerat hutang seumur hidup, padahal sudah bekerja keras di negeri orang.
Yuk, kenali hal-hal ini yang sering bikin PMI terjebak utang, biar Kakak bisa lebih waspada.
1. Gali Lubang Tutup Lubang
Ini salah satu contoh penyebab utang PMI makin membengkak. Ketika sudah terjebak utang, banyak yang pinjam uang ke rentenir untuk bayar utang lain, lalu pinjam lagi untuk menutup pinjaman sebelumnya.
Bunganya terus menumpuk dan utangnya bukannya lunas, malah makin besar. Utang jadi seperti bola salju yang makin lama makin besar. Kalau punya hutang, catat semua dan bayar yang bunganya paling besar dulu. Jangan pernah pinjam uang baru hanya untuk menutup hutang lama.
2. Kirim Uang Semua ke Kampung Tanpa Sisa Tabungan
Banyak PMI merasa bangga bisa kirim uang penuh ke keluarga. Tapi kalau semua gaji habis dikirim, Kakak sendiri tidak punya pegangan saat darurat.
Akibatnya, kalau ada kebutuhan mendadak, satu-satunya jalan adalah berhutang lagi padahal seharusnya bisa dihindari kalau ada sisa tabungan.
Cara Membagi Gaji Ala PMI :
Supaya gaji tidak habis begitu saja, Kakak bisa pakai rumus bagi gaji berikut. Anggap saja gaji Kakak sebulan adalah Rp5.000.000 sebagai contoh.
- 50% untuk Keluarga di Kampung — Rp2.500.000
Ini untuk kebutuhan sehari-hari keluarga: makan, sekolah anak, listrik, dan kebutuhan rumah. Kirim lewat jasa transfer resmi, jangan lewat calo atau orang tidak dikenal.
- 30% Ditabung Sendiri — Rp1.500.000
Ini bagian paling penting yang sering dilupakan. Buka rekening tabungan atas nama Kakak sendiri, bukan atas nama orang lain di kampung.
- 20% untuk Kebutuhan Pribadi & Dana Darurat — Rp1.000.000
Bagian ini dipecah lagi jadi dua:
- Rp600.000 untuk kebutuhan pribadi (pulsa, sabun, jajan, dan lain-lain).
- Rp400.000 masuk dana darurat, disimpan terpisah untuk kalau ada sakit atau kebutuhan mendadak.
Kenapa harus dipisah begini?
Supaya kalau ada masalah mendadak, Kakak tidak perlu langsung pinjam uang atau utang ke pinjol ilegal. Dana darurat inilah yang jadi penyelamat pertama.
3. Terjebak Hutang BNPL (Buy Now Pay Later)
Banyak PMI merasa BNPL praktis karena bisa belanja atau bayar kebutuhan dulu, baru dilunasi belakangan. Tapi kalau dipakai terus-menerus tanpa kontrol, cicilan BNPL bisa menumpuk dari berbagai platform sekaligus. Akhirnya, gaji habis untuk bayar cicilan BNPL, dan Kakak jadi ngutang lagi untuk menutupi kebutuhan sehari-hari.
Yang bikin BNPL gampang menjebak, justru karena semuanya terasa "ringan" dan gampang diakses:
Hal yang bikin BNPL terasa menggiurkan:
- Bunga kelihatan kecil - karena yang ditampilkan bunga harian, padahal kalau dihitung total per bulan atau per tahun, jumlahnya jauh lebih besar dari yang dikira.
- Pencairan super mudah - tinggal pencet di aplikasi, tanpa proses ribet, uang atau limit belanja langsung cair.
- Bonus yang menggiurkan - cashback atau diskon saat checkout yang bikin Kakak makin sering pakai BNPL, padahal setiap transaksi itu tetap menambah utang.
Karena terasa kecil dan mudah, banyak PMI tidak sadar kalau cicilan BNPL dari berbagai transaksi ini lama-lama menumpuk jadi beban utang yang besar.
4. Gaya Hidup Ikut-ikutan Teman
Setelah kerja di luar negeri, sebagian PMI merasa perlu tampil lebih "berhasil" dengan gaya hidup yang lebih tinggi dari sebelumnya beli barang branded, gadget baru, atau sering makan di luar. Lihat teman beli HP baru atau tas mahal, jadi ikut beli walau uang pas-pasan. Ini kebiasaan kecil yang dampaknya besar untuk kantong.
Kalau gaya hidup ini tidak diimbangi dengan kondisi keuangan yang sebenarnya, ujung-ujungnya Kakak bisa kembali berhutang untuk menutupi gaya hidup tersebut. Sebelum beli sesuatu, tanya diri sendiri, "Ini kebutuhan atau cuma ikut-ikutan?" Kalau jawabannya ikut-ikutan, mending uangnya ditabung saja.
Yuk, Mulai Atur Keuangan dari Sekarang
Supaya tidak terjebak hutang Kakak bisa mulai dengan menyisihkan sebagian gaji untuk ditabung, bukan langsung dihabiskan atau dikirim semua ke kampung.
Kakak bisa mulai menabung dengan mudah lewat YourTabungan, atau kalau ingin investasi jangka panjang yang aman, coba investasi emas yang nilainya cenderung stabil dan mudah dicairkan saat dibutuhkan. Mulai dari hal kecil: catat pengeluaran, sisihkan tabungan, dan jangan mudah tergiur pinjaman instan. Masa depan cerah setelah pulang ke kampung ada di tangan Kakak sendiri.
Sumber resmi:
- Otoritas Jasa Keuangan (OJK). (2026). Siaran Pers Bersama: Pentingnya Literasi Keuangan Bagi Perempuan Hebat Pekerja Migran Indonesia. Diakses dari https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/Pentingnya-Literasi-Keuangan-Bagi-Perempuan-Hebat-Pekerja-Migran-Indonesia.aspx
- Suswanto, dkk. (2025). Penguatan Literasi dan Manajemen Keuangan Bagi Pekerja Migran Indonesia di KJRI Johor Bahru Malaysia. Jurnal KARINOV. Diakses dari https://journal2.um.ac.id/index.php/jki/article/view/55971
- Pegadaian. (2025). 6 Ciri-Ciri Pinjol Ilegal, Risiko, & Cara Menghindarinya. Diakses dari https://pegadaian.co.id/artikel/keuangan/ciri-ciri-pinjol-ilegal